
とちぎんアプリ
栃木銀行 · ファイナンス
- 評価
- 4.2
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
とちぎんアプリ - 説明
- アプリ名
- とちぎんアプリ
- パッケージ名
- jp.co.tochigibank.bankapp
- デベロッパー
- 栃木銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2023/05/19
- バージョン
- 1.8.0
とちぎんアプリ - スクリーンショット
分析者 TrendiApps
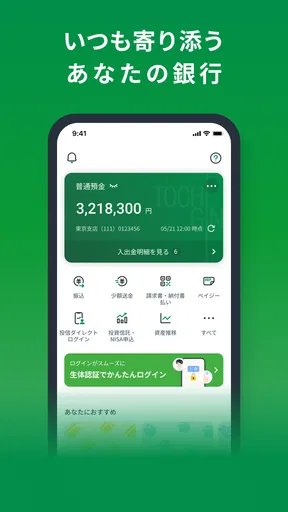
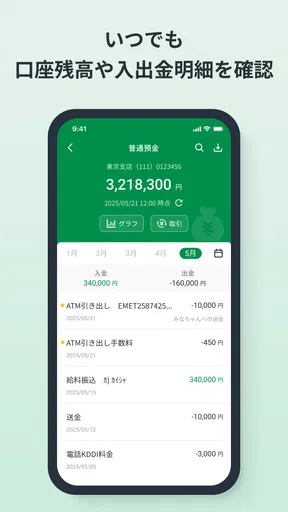
家計を一緒に管理している家庭なら、銀行口座の確認を「あとでパソコンを開こう」と先延ばしにしがちです。私は、外出先で引き落とし前の残高を確認したいときや、家族に入出金の状況を伝えたいときに、とちぎんアプリを使う場面を想像しながら試しました。栃木銀行が提供する金融アプリで、口座残高と入出金明細をスマートフォンから確認できるのが中心です。
無料で利用でき、対象年齢は3歳以上。Androidでは最低OS 9に対応し、現行バージョンは1.8.0です。銀行の公式アプリらしく、派手な家計簿機能を前面に出すタイプではなく、自分の口座の現在地をすばやく確かめるための道具として考えると位置づけが分かりやすいです。
家族で使うなら「同じ端末」と「同じ口座」を分けて考えたい
家庭で使う場合、最初に整理したいのは、家族が同じスマートフォンを使うのか、それぞれの端末で確認するのかという点です。とちぎんアプリは、家族全員の支出を一つの画面にまとめる家計簿アプリとは目的が違います。栃木銀行の口座を確認するためのものなので、夫婦や親子で家計を共有していても、誰の口座を確認するのかを先に決めておく必要があります。
たとえば、生活費を入れている口座を一人が管理し、もう一人が残高だけ知りたい家庭では、確認のたびに口座名義人へ聞く手間を減らせます。一方で、別々の口座を自動的に合算して家計全体を表示する用途を期待すると、使い方が合いません。私はこの違いを理解してから導入したほうが、銀行アプリに家計簿アプリの役割まで求めてしまう失望を避けられると思います。
共有端末で使う場合は、アプリを開いたままにしない習慣が特に大切です。家族の誰でも触れるタブレットやスマートフォンに金融情報を表示した状態で置くと、残高や明細が意図せず見えてしまいます。アプリに家族向けの閲覧範囲を作るものとして扱うのではなく、口座情報を持つ本人が責任をもって操作するアプリと考えるのが安全です。
導入前に確認したい口座と端末の境界
セットアップでは、アプリを入れればすぐ家族の資産が一覧になる、というイメージを持たないほうがよいです。まず、自分が確認したい口座が栃木銀行のものか、普段使う端末が対応環境にあるかを確認します。Android利用者にとって最低OS 9対応は判断材料になりますが、端末の状態や銀行側の認証手順によって、実際の登録時に入力を求められる内容は変わります。
私は金融アプリを設定するとき、家族の前で急いで操作するより、落ち着いて本人が入力できる時間を選ぶことを勧めます。口座名義人が別の家族であれば、名義人が自分の認証情報を入力し、あとから別の人が操作を引き継ぐ形には慎重さが必要です。ログイン情報を家族間でメモやメッセージに残す方法は、便利でも管理が雑になりやすいため避けたいところです。
おすすめの記事






特に注意したいのは、共有端末に複数人の口座を順番に登録して使う運用です。家計を一つにまとめたい気持ちは分かりますが、誰の口座を表示しているのかが曖昧になると、確認ミスにつながります。生活費口座、貯蓄口座、個人の口座を同じ端末で扱うなら、操作する前に口座名義と目的を声に出して確認するくらいの手順が役立ちます。
また、スマートフォンを買い替えたり、家族間で端末を譲ったりする場合は、古い端末側の状態も確認してから移行したいです。アプリを削除するだけで安心せず、端末そのものを他人へ渡すなら、金融アプリ以外の保存情報も含めて整理します。これは特別な機能の話ではなく、銀行アプリを家庭で使うときに見落とされやすい運用上の境界です。
残高確認を家族の予定調整に使う現実的な場面
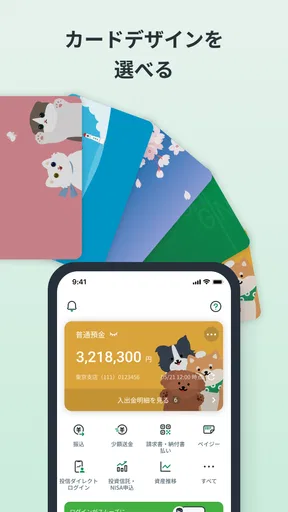
とちぎんアプリの良さが分かりやすいのは、支払い直前の確認です。たとえば、家賃や公共料金などの引き落としが近い日に、家族の一人が「今月は大丈夫そうか」と確認したい場面があります。外出先で銀行の窓口やパソコンを探す必要がなく、スマートフォンで残高を見られるため、入金が必要かどうかを早めに判断できます。
ここで便利なのは、残高だけでなく入出金明細も見られる点です。残高が思ったより少ないとき、いきなり家族を責めるのではなく、最近の引き落としや入金を明細から確認できます。私は、家計の話し合いでは「いくら減ったか」だけでなく「いつ、どの取引で動いたか」を確認できるほうが、記憶頼みの会話より落ち着いて進められると感じます。
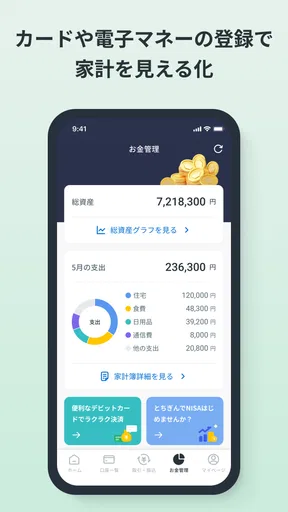
ただし、明細を見られることと、家計全体を分析できることは別です。食費、交通費、教育費のように自動分類して月ごとの傾向を出したいなら、専用の家計簿アプリや表計算のほうが向いています。とちぎんアプリは、銀行口座で実際に起きた動きを確認する一次情報に近い役割を担い、支出の意味づけや予算管理は別の方法で補う使い方が現実的です。
もう一つの使い道は、家族間の立て替え確認です。誰かが生活用品を購入したあと、口座からいつ引き落とされたかを確認したいときに、入出金明細を見ながら精算の話をできます。レシートをなくした場合でも、口座の動きから時期を絞れることがあります。ただし、明細だけでは購入品の内容まで分からないため、レシートや家族のメモと組み合わせる必要があります。
確認を共有するときに起きやすい行き違い
家族で口座を管理する場合、アプリの画面を見せること自体が目的にならないようにしたいです。残高を伝えるだけなら、必要な数字だけを口頭で共有するほうが、個人的な入出金まで見せずに済む場合があります。反対に、引き落としの確認が必要なら、対象の明細だけを一緒に確認し、関係のない取引まで見せない運用が安心です。
私は、家族用の連絡グループに残高画面の画像を保存しておく方法には慎重です。画像は後から削除し忘れたり、別の話題に紛れて残ったりします。口座情報を毎月の家計記録として残したいなら、金融情報を含む画像を無制限に共有するより、家計簿に必要な合計額だけを記録するほうが管理しやすいです。
高齢の家族を手伝う場合も、代わりにすべて操作するのではなく、本人が何を確認したいのかを聞いてから進めたいです。残高を見るだけなのか、特定の入金を探すのかで必要な操作は違います。本人の端末を借りて操作するときは、確認が終わったら画面を閉じ、端末を返すところまでを一つの手順にします。金融アプリでは、操作の速さより「誰が何を見たか」が明確であることのほうが重要です。
対象年齢と信頼性をどう受け止めるか
対象年齢は3歳以上ですが、これは幼い子どもが口座を管理するためのアプリという意味ではありません。金融情報を扱う以上、実際の利用者は口座の内容を理解でき、端末と認証情報を適切に扱える人であるべきです。子どもが家族のスマートフォンを触る家庭では、興味本位でアプリを開かれないよう、端末のロックや置き場所を見直したいです。
子どもにお金の流れを教える目的なら、実口座の明細を自由に見せるより、保護者が必要な範囲だけ説明する方法が向いています。実際の残高は家庭の事情を含むため、教育目的であっても、見せる情報と見せない情報を決めておくと安心です。アプリを入れた端末を家族で共有するなら、年齢表示だけを根拠に子どもの操作を任せないことが大切です。
評価面では、平均4.2という数字で、利用者から一定の支持を得ていることが分かります。評価数はおよそ3,300件あり、利用者の存在感も小さくありません。ただ、金融アプリの使いやすさは、端末、通信環境、本人確認の状況、銀行口座の使い方で印象が変わります。高い評価だけを見て、自分の家庭でも必ず同じように使えると決めつけるより、家族の運用に無理がないかを考えるべきです。
インストール数は10万件以上で、栃木銀行を普段から使う人に選ばれているアプリです。私は、この数字を大規模な総合金融サービスと同じ感覚で見るより、地域銀行の口座確認を日常化するための専用性として評価します。複数の銀行や証券、電子マネーを一つの画面で管理したい人には、別の資産管理サービスのほうが効率的な可能性があります。
一般的な銀行アプリや家計簿アプリとの違い
一般的な銀行アプリと比べたときの強みは、栃木銀行の口座確認に目的を絞りやすいことです。複数の金融機関を横断するアプリは便利な一方、連携先の追加や更新状態の確認が必要になります。とちぎんアプリなら、家族が主に栃木銀行の口座を使っている家庭では、確認先を迷いにくいでしょう。
一方、家計簿アプリと比べると、支出の分類や予算管理を中心に使うものではありません。家族で「今月の食費が予算内か」「昨年と比べて光熱費がどうか」を知りたい場合は、明細を見たあとに別の記録方法が必要です。私は、銀行アプリを家計簿の代わりにするより、正確な入出金を確認する入口として使い、家計の判断は別の一覧で行うほうが続けやすいと思います。
紙の通帳との比較では、外出先で確認できる点が明確な利点です。通帳は履歴を物理的に残せますが、持ち歩きや記帳の手間があります。反対に、紙で家族に見せながら確認するほうが分かりやすい人もいます。スマートフォン操作に慣れていない家族が中心なら、アプリを無理に全員へ広げず、口座名義人が確認して必要な内容を共有する方法も十分実用的です。
使い始めてから困りにくくする確認ルール
私なら、最初の一週間は毎日何度も見るのではなく、生活費口座の確認タイミングを決めます。給料や定期的な入金のあと、まとまった引き落としの前、家計を締める日など、目的のあるタイミングに限定すると、アプリを開く理由がはっきりします。残高を不安になって繰り返し見るだけでは、家計の改善にはつながりません。
明細を確認するときは、金額だけでなく日付と取引内容を一緒に見る習慣をつけたいです。家族が「昨日使った」と思っていても、実際の口座反映が別の日になることがあります。カードや定期的な支払いでは、利用日と口座から動いた日が一致しない場合もあるため、家計の記録と銀行明細を突き合わせるときは、日付の違いを前提にします。
共有端末での運用では、確認が終わるたびにアプリを閉じるだけでなく、端末を誰でも見られる場所に置かないこともルールにします。家族が多い家庭では、口座名義人、確認担当、家計を記録する人を分けることもできます。ただし、役割を分けるほど認証情報の受け渡しが増えるため、便利さと安全性のバランスを取る必要があります。
アプリの更新も放置しないほうがよいです。現在のバージョンは1.8.0なので、利用時にはストアで更新の有無を確認し、古い状態のまま長く使わないようにします。更新直後に家族の重要な支払いを確認する予定があるなら、事前に一度開いて操作できるか確かめておくと、急いでいるときの負担を減らせます。
とちぎんアプリが向く家庭、向かない家庭
このアプリが特に向くのは、栃木銀行の口座を生活費の中心にしており、残高と入出金明細をスマートフォンで確認したい家庭です。通帳を持ち歩きたくない人、引き落とし前に残高を確認したい人、家族との精算で実際の入出金を確認したい人には、目的がはっきりしています。無料で始められるため、まず日常の確認をスマートフォンへ移したい人にも試しやすいです。
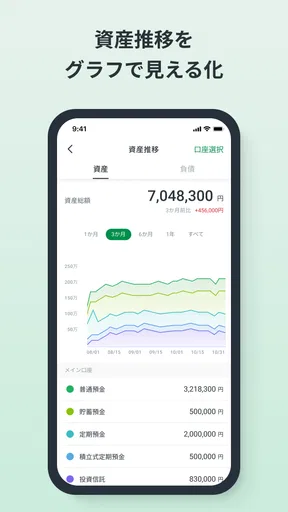
反対に、複数の銀行口座、クレジットカード、投資商品をまとめて資産管理したい人には、これだけで十分とは言いにくいです。家族全員の口座を一つの家計画面で見たい人、支出を自動分類して予算を立てたい人、金融情報を紙で管理したい人も、別の方法を組み合わせたほうが満足しやすいでしょう。
また、家族の誰かがスマートフォンのロックや認証情報を適切に管理できない場合は、導入そのものより端末の使い方を整えることが先です。アプリが便利でも、共有端末に口座情報を表示したままにする運用では、利便性が安全性を上回ってしまいます。家庭内で使うからこそ、信頼関係だけに頼らず、見せる範囲と操作する人を決めておくべきです。
家庭での最終判断
とちぎんアプリは、家計をすべて自動化するアプリではありません。私の評価では、栃木銀行の口座を使う人が、残高と入出金明細を必要なときに確認するという基本目的に、きちんと焦点を合わせた金融アプリです。家族で使う場合も、口座を一つの家計簿へ統合するものではなく、正確な口座情報を確認して、必要な範囲を共有するための道具として見ると使いやすくなります。
評価は4.2で、インストール数も10万件を超えています。私はこの実績を、誰にでも万能なアプリという意味ではなく、地域銀行の口座管理に具体的な需要があることの表れとして受け止めます。無料で利用でき、対象年齢は3歳以上、AndroidではOS 9から対応しているため、条件が合う家庭なら導入のハードルは低めです。
最終的には、家族が同じ口座を確認するのか、複数の口座を別々に管理するのかを決めてから使い始めるのがおすすめです。残高確認と明細確認を担当する人、情報を共有する範囲、端末を置く場所まで決めておけば、日常の「今月は足りるか」「この入金は反映されたか」という確認がかなり楽になります。栃木銀行の口座を家庭の中心として使う人には、余計な機能を求めず、確認の確実さを重視して選びたいアプリです。
とちぎんアプリに関するよくある質問
とちぎんアプリとは、どのようなアプリですか?
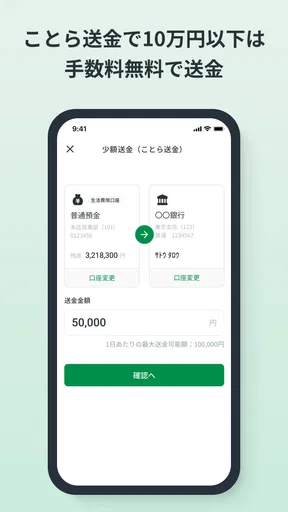
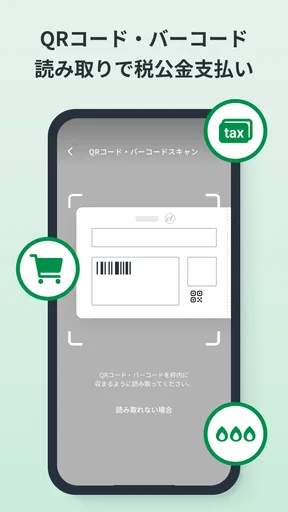
とちぎんアプリは、栃木銀行の口座をスマートフォンから確認・管理するための公式アプリです。残高や入出金明細の確認、各種銀行サービスへのアクセスなどを、店舗やATMへ行かずに行える点が特徴です。利用できる機能や対象口座、対応時間は変更される場合があるため、ダウンロード前に公式案内を確認しておくと安心です。
とちぎんアプリの利用を始めるには何が必要ですか?
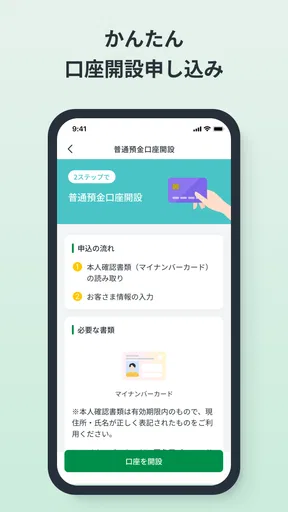
利用開始には、栃木銀行の普通預金口座やキャッシュカード、本人確認に必要な情報、アプリをインストールしたスマートフォンなどが必要になる場合があります。登録時には電話番号や暗証に関する入力を求められることもあります。口座の種類や契約状況によって条件が異なるため、事前に公式サイトの利用条件を確認してください。
とちぎんアプリで残高や入出金明細を確認できますか?
一般的に、とちぎんアプリでは登録した口座の残高や入出金明細をスマートフォン上で確認できます。紙の通帳を持ち歩かずに最新の取引状況を確認できるため、日々の家計管理にも便利です。ただし、表示できる口座や明細の期間、メンテナンス中の利用可否には制限がある場合があります。
とちぎんアプリは安全に利用できますか?
とちぎんアプリでは、ログイン情報の保護や端末認証など、スマートフォンで銀行サービスを利用するためのセキュリティ対策が用意されています。ただし、公式ストア以外からアプリを入手しない、OSを最新に保つ、暗証情報を他人に教えないといった利用者側の対策も重要です。不審な通知や画面が表示された場合は、公式窓口へ確認してください。
とちぎんアプリは無料で利用できますか?
アプリのダウンロード自体は無料で提供されていることが多いものの、通信料は利用者の負担となります。また、アプリ内から申し込むサービスや振込などを利用する場合、所定の手数料が発生する可能性があります。料金はサービス内容や利用時間、手続き方法によって異なるため、実際に操作する前に最新の手数料表を確認することをおすすめします。
とちぎんアプリ メリットとデメリット
メリット
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 栃木銀行の口座をまとめて管理しやすい
- 紙の通帳を持ち歩かず、取引履歴を確認できる
デメリット
- 栃木銀行の口座がないと基本的に利用できない
- 初回登録時に本人確認や口座情報の入力が必要
- 利用できる機能や時間帯が手続きごとに異なる場合がある
- スマートフォンの機種変更時に再設定が必要になることがある
- 通信環境が悪い場所では残高確認や操作に時間がかかる
実際のユーザーによる評価
4.2
3.28K件の評価
- 550%
- 425%
- 321%
- 22%
- 12%


